Dispositif Jeanbrun
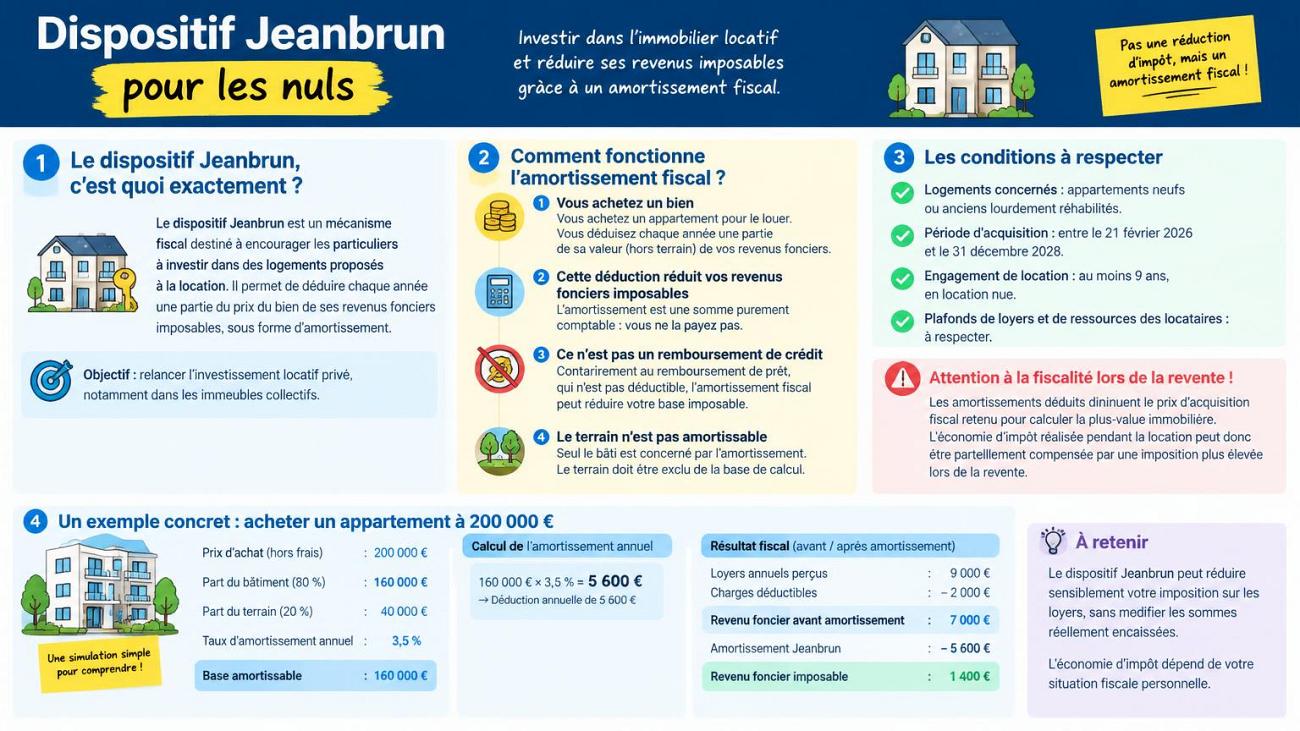
Dispositif Jeanbrun pour les nuls. Image générée via IA sur la base du texte de l’article © Borloo-de-Robien.com
Jeanbrun pour les nuls : comment fonctionne cette nouvelle défiscalisation immobilière ?
Le Pinel est terminé, mais la défiscalisation immobilière n’a pas disparu. Depuis 2026, un nouveau mécanisme fiscal permet aux particuliers d’investir dans l’immobilier locatif tout en réduisant leurs revenus imposables : le dispositif Jeanbrun, également appelé Relance logement. Son principe est simple sur le papier : acheter un appartement, le louer pendant au moins neuf ans et déduire chaque année une partie de sa valeur de ses revenus fonciers. Mais attention, contrairement au Pinel, le Jeanbrun ne procure pas directement une réduction d’impôt. Il repose sur un mécanisme d’amortissement fiscal. Pas de panique, voici comment cela fonctionne, avec des exemples faciles à comprendre.
Le dispositif Jeanbrun, c’est quoi exactement ?
Le dispositif Jeanbrun est un mécanisme fiscal destiné à encourager les particuliers à investir dans des logements proposés à la location. Il a été instauré par la loi de finances pour 2026, avec l’objectif de relancer l’investissement locatif privé, notamment dans les immeubles collectifs. En échange d’un engagement de location d’au moins neuf ans et du respect de certaines conditions, l’investisseur peut déduire chaque année une partie du prix de son logement de ses revenus fonciers imposables. C’est ce que l’on appelle un amortissement. L’idée est de reconnaître fiscalement que le bâtiment perd théoriquement de la valeur avec le temps, même si son prix de marché peut, lui, augmenter. Cette déduction permet de réduire l’impôt dû sur les revenus locatifs et, dans certains cas, de contribuer à créer un déficit foncier.
L’amortissement fiscal expliqué avec des mots simples
Imaginons que vous achetiez un appartement pour le louer. Vous encaissez des loyers chaque mois, mais ces loyers sont normalement imposables après déduction des charges autorisées. Avec le dispositif Jeanbrun, vous pouvez déduire une somme supplémentaire correspondant à une partie du prix du bâtiment. Cette somme est purement comptable : vous ne la payez pas chaque année. Elle vient simplement diminuer le montant des revenus fonciers soumis à l’impôt. C’est toute la différence avec un remboursement de crédit. Lorsque vous remboursez 5 000 euros de capital à votre banque, cette somme ne constitue pas une charge foncière déductible. En revanche, un amortissement fiscal de 5 000 euros peut réduire votre résultat foncier imposable de 5 000 euros, dans les limites du dispositif. Le terrain, qui n’est pas considéré comme un élément amortissable, doit être exclu de la base de calcul.
Un exemple concret : acheter un appartement à 200 000 euros
Prenons un investisseur qui achète un appartement neuf pour 200 000 euros, hors frais d’acquisition, et supposons que 80 % de ce prix correspondent au bâtiment, le reste étant attribué au terrain. La base amortissable serait alors de 160 000 euros. Avec un taux d’amortissement de 3,5 % par an, la déduction annuelle atteindrait 5 600 euros. Si le propriétaire perçoit 9 000 euros de loyers annuels et supporte 2 000 euros de charges fiscalement déductibles, son revenu foncier avant amortissement serait de 7 000 euros. Après déduction de l’amortissement, il ne resterait que 1 400 euros de revenu foncier imposable, sous réserve des règles d’imputation applicables. L’économie fiscale dépendrait alors de sa situation personnelle. Ce mécanisme peut réduire sensiblement l’imposition des loyers sans modifier les sommes réellement encaissées.
Jeanbrun : une réduction d’impôt ou une déduction fiscale ?
C’est la confusion la plus fréquente. Le Pinel accordait une réduction d’impôt calculée à partir du montant investi. Le Jeanbrun fonctionne autrement. Il permet de déduire un amortissement des revenus fonciers imposables. Une déduction de 5 000 euros ne signifie donc pas que le fisc vous rembourse 5 000 euros. Si cette déduction réduit effectivement des revenus fonciers soumis à une tranche marginale d’imposition de 30 %, elle peut représenter une économie de 1 500 euros d’impôt sur le revenu. Si elle réduit également l’assiette des prélèvements sociaux au taux de 17,2 %, l’économie supplémentaire peut atteindre 860 euros, soit 2 360 euros au total dans cet exemple simplifié. Le gain réel dépend toutefois des revenus fonciers, des autres charges, des déficits éventuels et de la situation fiscale du contribuable.
Quels logements peut-on acheter avec le dispositif Jeanbrun ?
Le dispositif ne concerne pas tous les biens immobiliers. Le logement doit être situé en France, dans un immeuble d’habitation collectif. Un appartement neuf ou acheté sur plan, en vente en l’état futur d’achèvement (VEFA), peut être éligible. Un appartement ancien peut également bénéficier du dispositif, mais à condition de faire l’objet d’une réhabilitation importante. Il peut notamment s’agir de travaux d’amélioration représentant au moins 30 % du prix d’acquisition et répondant aux exigences réglementaires de réhabilitation lourde, avec notamment l’atteinte d’un DPE A ou B dans ce cas. En revanche, acheter une maison individuelle pour la louer ne permet pas de bénéficier du Jeanbrun dans le cadre actuel. Il ne suffit pas non plus de refaire la peinture ou de remplacer une cuisine dans un appartement ancien pour rendre l’investissement éligible.
Quelles sont les dates à respecter ?
Le dispositif Jeanbrun concerne les investissements réalisés entre le 21 février 2026 et le 31 décembre 2028. Pour une acquisition immobilière, la date retenue est celle de la signature de l’acte notarié. Cette période limitée signifie qu’un particulier souhaitant bénéficier du dispositif doit réaliser son investissement dans les délais prévus. En revanche, l’avantage fiscal peut continuer à produire ses effets après 2028 pour un logement acquis pendant la période d’éligibilité, tant que les conditions sont respectées et que la base amortissable n’est pas épuisée.
Peut-on louer son appartement à n’importe qui ?
Non. Pour bénéficier de l’avantage fiscal, le propriétaire doit louer son logement vide, comme résidence principale, pendant au moins neuf ans. La location meublée n’est donc pas compatible avec le dispositif Jeanbrun. Les revenus du locataire doivent également respecter des plafonds réglementaires. Le propriétaire ne peut pas louer à un membre de son foyer fiscal ni à un parent ou allié jusqu’au deuxième degré inclus. Il ne peut donc pas utiliser ce mécanisme pour loger son enfant, ses parents ou ses grands-parents. La location doit commencer dans les douze mois suivant l’achèvement du logement ou son acquisition si celle-ci intervient plus tard.
Peut-on fixer librement le montant du loyer ?
Non plus. Le propriétaire doit choisir l’une des trois catégories de location prévues : intermédiaire, sociale ou très sociale. Chacune impose des plafonds de loyers et de ressources des locataires. Plus le niveau de loyer accepté est faible, plus le taux d’amortissement fiscal peut être favorable. C’est le principe du dispositif : l’État accorde un avantage fiscal en contrepartie de logements proposés à des conditions encadrées. Il faut donc vérifier les plafonds applicables à la commune et à la surface du logement avant d’établir un prévisionnel de rentabilité. Un loyer inférieur à celui du marché peut réduire les revenus encaissés, même si la fiscalité est plus avantageuse.
Quels sont les taux d’amortissement du dispositif Jeanbrun ?
Les taux varient selon que le logement est neuf ou ancien réhabilité, et selon la catégorie de location choisie. Pour les logements anciens éligibles, les taux sont de 3 % en location intermédiaire, 3,5 % en location sociale et 4 % en location très sociale. Le neuf bénéficie de taux spécifiques. L’amortissement est calculé sur une base excluant la valeur du terrain, estimée forfaitairement à 20 % du prix d’acquisition, soit une base pouvant représenter 80 % du prix du logement. Le montant total des déductions annuelles est plafonné à 8 000 euros par foyer fiscal, avec une majoration possible à 10 000 ou 12 000 euros lorsque les conditions relatives à la location sociale ou très sociale sont remplies.
Jeanbrun : peut-on cumuler l’amortissement et les charges habituelles ?
Oui, sous réserve des règles fiscales applicables. L’amortissement Jeanbrun vient s’ajouter aux charges déductibles des revenus fonciers, comme les intérêts d’emprunt, certaines dépenses d’entretien, les frais de gestion ou les primes d’assurance éligibles. Le propriétaire doit relever du régime réel d’imposition : le micro-foncier n’est pas compatible avec l’option Jeanbrun. Le mécanisme peut donc être intéressant pour un investissement financé à crédit, puisque les intérêts de l’emprunt peuvent également réduire les revenus fonciers imposables. En revanche, le remboursement du capital emprunté n’est pas déductible.
Et si les déductions sont supérieures aux loyers ?
Lorsque les charges et déductions autorisées dépassent les revenus locatifs, un déficit foncier peut apparaître. Les règles d’imputation dépendent de la nature du déficit. En principe, la fraction qui ne provient pas des intérêts d’emprunt peut être imputée sur le revenu global dans la limite de 10 700 euros par an, sous réserve des conditions applicables. Les fractions non imputables immédiatement peuvent être reportées selon les règles des déficits fonciers. Attention à ne pas confondre déficit fiscal et déficit de trésorerie. Un investisseur peut afficher un déficit fiscal grâce à l’amortissement tout en encaissant davantage de loyers qu’il ne paie de charges courantes. À l’inverse, un avantage fiscal important n’empêche pas un projet de nécessiter chaque mois un effort d’épargne pour rembourser son crédit.
Le dispositif Jeanbrun est-il plus intéressant que le Pinel ?
Tout dépend du projet et de la situation fiscale de l’investisseur. Le Pinel accordait une réduction d’impôt dont le montant dépendait notamment du prix du logement et de la durée de l’engagement. Le Jeanbrun repose sur une déduction fiscale, dont l’intérêt dépend des revenus fonciers, du taux d’imposition et des autres charges. Un investisseur fortement imposé peut tirer un avantage significatif de l’amortissement. Pour un contribuable peu ou pas imposable, l’intérêt immédiat peut être moins important. Il faut aussi comparer les loyers autorisés, les prix d’acquisition et les conditions de revente. Le Jeanbrun n’est donc pas simplement un Pinel rebaptisé : il s’agit d’un mécanisme fiscal différent.
Le piège du Jeanbrun : la fiscalité lors de la revente
C’est probablement le point que les investisseurs doivent le mieux comprendre. Les amortissements déduits pendant la détention du logement viennent diminuer le prix d’acquisition retenu pour calculer la plus-value immobilière lors de la revente. Imaginons un appartement acheté 200 000 euros, revendu quelques années plus tard au même prix, et pour lequel 40 000 euros d’amortissements auraient été fiscalement déduits. Pour le calcul de la plus-value, le prix d’acquisition est diminué de ces amortissements, avant application des autres règles et ajustements éventuels. Une plus-value imposable peut donc apparaître même si le logement n’a pas pris de valeur sur le marché. Les abattements pour durée de détention et les autres dispositions du régime des plus-values immobilières restent à examiner. L’économie d’impôt obtenue pendant la location doit ainsi être comparée au supplément de fiscalité susceptible d’être payé lors de la vente.
Comment déclarer son investissement Jeanbrun aux impôts ?
L’avantage fiscal n’est pas attribué automatiquement. Le contribuable doit exercer une option lors de sa déclaration des revenus de l’année d’achèvement du logement, ou de son acquisition si elle est postérieure. Il doit également joindre l’engagement de location et conserver les justificatifs nécessaires. L’option est irrévocable pour le logement concerné. Une comptabilité rigoureuse est donc indispensable pour suivre les revenus fonciers, les charges, les amortissements pratiqués et les engagements de location. Le recours à un professionnel peut être utile lorsque l’investissement comporte des travaux importants ou lorsque le contribuable possède déjà plusieurs logements locatifs.
Le Jeanbrun pour les nuls : les chiffres essentiels à retenir
| Caractéristique | Dispositif Jeanbrun |
|---|---|
| Période d’investissement | Du 21 février 2026 au 31 décembre 2028 |
| Type de logement | Appartement neuf ou ancien avec réhabilitation éligible |
| Maison individuelle | Non éligible |
| Location | Nue, à titre de résidence principale |
| Durée minimale de location | 9 ans |
| Loyers | Plafonnés selon la catégorie de location |
| Ressources des locataires | Plafonnées |
| Avantage fiscal | Amortissement déductible des revenus fonciers |
| Part du prix amortissable | Jusqu’à 80 % du prix du logement |
| Plafond annuel des amortissements | 8 000 €, porté sous conditions à 10 000 ou 12 000 € |
| Régime fiscal | Régime réel des revenus fonciers |
| Location à ses enfants ou parents | Interdite dans les conditions du dispositif |
| Fiscalité à la revente | Amortissements déduits pris en compte dans la plus-value |
Faut-il investir avec le dispositif Jeanbrun ?
Le dispositif Jeanbrun peut constituer une opportunité pour les particuliers souhaitant investir dans l’immobilier locatif sur une longue durée. Son mécanisme d’amortissement permet de diminuer la fiscalité des revenus fonciers, et éventuellement d’améliorer la rentabilité nette de l’opération. Mais le dispositif comporte des contraintes importantes : engagement de location de neuf ans, plafonds de loyers, conditions de ressources des locataires et fiscalité particulière lors de la revente. Avant d’acheter, il faut donc vérifier que le logement présente un intérêt immobilier réel, indépendamment de son avantage fiscal. Un appartement acheté trop cher, mal situé ou difficile à louer restera un mauvais investissement, même avec un amortissement généreux. Le bon réflexe consiste à calculer la rentabilité avant et après fiscalité, puis à simuler la revente. Le Jeanbrun peut améliorer un bon investissement. Il ne doit pas servir à justifier une mauvaise acquisition.