Résidences gérées en LMNP : de nombreux épargnants pris au piège

LMNP en résidences gérées : les investisseurs lésés passent à l’offensive judiciaire contre les banques et les intermédiaires
Des loyers impayés, des biens immobiliers dont la valeur aurait parfois chuté de 70 %, des propriétaires toujours tenus de rembourser leurs crédits... Les investissements en résidences gérées sous le statut de loueur en meublé non professionnel (LMNP) tournent au cauchemar pour de nombreux épargnants. Après plusieurs centaines de mises en demeure adressées aux professionnels ayant participé à la commercialisation de ces placements, le cabinet Goethe Avocats annonce passer à une nouvelle étape : les assignations en justice. Banques, conseillers en gestion de patrimoine (CGP) et autres intermédiaires sont désormais susceptibles de devoir répondre devant les tribunaux des conditions dans lesquelles ces investissements ont été vendus. En toile de fond, deux dossiers d’envergure nationale : Zenitude et Réside Études.
LMNP en résidences gérées : des investissements présentés comme rassurants
Pendant des années, l’investissement en résidences gérées a été présenté comme une solution séduisante pour préparer sa retraite et percevoir des revenus complémentaires. Le principe semblait simple. Un particulier achetait un appartement meublé dans une résidence de tourisme, une résidence étudiante ou une résidence pour seniors. Il confiait ensuite l’exploitation du logement à un gestionnaire professionnel dans le cadre d’un bail commercial. Le propriétaire n’avait donc pas à rechercher lui-même des locataires ni à gérer les changements d’occupants. Les loyers étaient prévus contractuellement, indépendamment, dans certains montages, de l’occupation effective du logement. À cela s’ajoutaient les avantages fiscaux du statut LMNP, notamment la possibilité de pratiquer des amortissements sous le régime réel. De quoi séduire des épargnants souhaitant investir dans la pierre sans les contraintes habituelles de la gestion locative. Mais un bail commercial n’est pas une garantie bancaire. Si l’exploitant rencontre des difficultés financières, les loyers peuvent être renégociés, suspendus ou ne plus être versés.
Zenitude : 48 résidences concernées dans 31 départements
Selon les informations communiquées par Goethe Avocats, le contentieux concernant les résidences Zenitude porte sur 48 établissements répartis dans 31 départements français. Toulouse, Nice, Marseille, Bordeaux, Reims, Nancy, Clermont-Ferrand, Limoges, Rouen, Le Havre ou encore Valenciennes figurent parmi les villes concernées. Le problème dépasse donc largement le cadre d’une résidence isolée. Des investisseurs situés dans différentes régions se retrouvent confrontés à des difficultés comparables : baisse ou interruption des loyers, dégradation de la rentabilité et perte de valeur potentielle des logements. Le cabinet évoque, dans certains dossiers, une dépréciation pouvant atteindre 70 % de la valeur des biens. Ce chiffre constitue un maximum signalé dans les situations suivies par le cabinet, et non une baisse moyenne démontrée pour l’ensemble des résidences Zenitude.
Réside Études : près de 2 000 propriétaires réunis au sein du collectif RE-ACTION
L’autre dossier majeur concerne Réside Études, et plus particulièrement son activité de résidences pour seniors. Le collectif RE-ACTION, constitué dans le contexte des difficultés du groupe à partir de décembre 2023, rassemble près de 2 000 copropriétaires selon les informations transmises. La filiale Réside Études Seniors, qui exploitait auparavant plus de 80 résidences, a été liquidée en novembre 2024 après une procédure de redressement judiciaire. Les conséquences financières pour les propriétaires peuvent être importantes. Le cabinet avance une estimation de préjudice de l’ordre de 100 millions d’euros, obtenue en retenant une perte moyenne théorique de 50 000 euros pour chacun des 2 000 investissements concernés. Il s’agit d’une estimation communiquée par les représentants des investisseurs, et non d’un montant global de préjudices judiciairement établi. Certains propriétaires doivent continuer à rembourser leur emprunt alors que les revenus locatifs initialement attendus ont disparu ou diminué.
Pourquoi les logements en résidences gérées peuvent-ils perdre autant de valeur ?
C’est l’une des particularités souvent sous-estimées de ces investissements. La valeur d’un appartement situé dans une résidence gérée ne dépend pas uniquement de son emplacement, de sa surface ou de son état. Elle dépend également de la solidité de l’exploitant, des conditions du bail commercial et du niveau de loyer que le logement peut raisonnablement produire. Un appartement acheté sur la base de loyers élevés peut perdre une part importante de sa valeur si ces loyers ne sont plus versés ou si un nouvel exploitant exige leur diminution. Les acquéreurs potentiels recalculent alors la rentabilité sur la base des nouveaux revenus attendus. La revente peut devenir particulièrement difficile lorsque le logement ne peut pas être exploité facilement comme un appartement classique, en raison de son agencement, de sa localisation, du règlement de copropriété ou des contraintes contractuelles. Le propriétaire découvre alors que la pierre n’offre pas nécessairement la sécurité patrimoniale qu’il imaginait.
Banques et conseillers en gestion de patrimoine : leur responsabilité peut-elle être engagée ?
C’est désormais la question centrale du contentieux engagé par Goethe Avocats. Le cabinet ne souhaite plus limiter les recours aux seuls exploitants défaillants. Il entend également examiner le rôle des professionnels ayant participé à la vente, au conseil, à la commercialisation ou au financement des logements. Les conseillers en gestion de patrimoine ont-ils correctement présenté les risques liés à l’exploitant ? Les rendements annoncés étaient-ils réalistes ? Les investisseurs ont-ils été suffisamment informés des difficultés possibles lors du renouvellement des baux commerciaux ? Les prix de vente étaient-ils cohérents avec la valeur réelle des biens ? Le cabinet souhaite faire examiner ces questions dossier par dossier. Il faut cependant distinguer les différentes responsabilités : un établissement bancaire ayant simplement accordé un crédit n’est pas automatiquement responsable des performances de l’investissement financé. De même, la faillite d’un exploitant ne suffit pas, à elle seule, à démontrer une faute du conseiller ou du commercialisateur. Une éventuelle responsabilité devra être établie à partir des obligations de chaque intervenant, des documents contractuels et des circonstances de la vente.
Des centaines de mises en demeure restées sans réponse
Avant d’engager des procédures judiciaires, Goethe Avocats indique avoir adressé plusieurs centaines de mises en demeure aux professionnels impliqués dans les opérations contestées. Cette démarche devait permettre d’obtenir des explications et, lorsque cela était possible, de rechercher une solution amiable. Certains destinataires ont répondu et des négociations sont actuellement en cours, précise le cabinet. Mais la majorité des professionnels sollicités serait restée silencieuse. Face à cette situation, Goethe Avocats annonce faire désormais délivrer des assignations afin de soumettre les dossiers aux tribunaux. Cette étape marque une évolution importante de la stratégie des investisseurs, sans préjuger de l’issue des procédures. Une assignation permet de saisir la justice et de formuler des demandes ; elle ne constitue ni une reconnaissance de responsabilité ni une condamnation.
Les professionnels ayant commercialisé ces LMNP désormais devant la justice
Me Bertrand de Campredon, avocat associé chez Goethe Avocats, explique : « Nous avons adressé plusieurs centaines de mises en demeure aux différents acteurs impliqués dans ces opérations. Certains ont répondu et des négociations sont aujourd’hui en cours. Mais l’immense majorité est restée silencieuse. Nous faisons donc désormais délivrer des assignations afin que la responsabilité de chacun puisse être examinée par la justice. » Le cabinet entend ainsi déterminer si des manquements ont pu être commis au moment de la présentation, de la commercialisation ou du financement des investissements. La question du devoir d’information et de conseil sera notamment au cœur des débats. Les juridictions devront apprécier les éléments propres à chaque dossier et les arguments de l’ensemble des parties concernées.
LMNP : ce n’est pas le statut fiscal qui garantit les loyers !
Cette affaire rappelle une confusion fréquente chez les épargnants. Le statut LMNP est avant tout un régime fiscal applicable, sous certaines conditions, à la location meublée. Il ne garantit ni le paiement des loyers, ni la valeur du logement, ni la solidité financière de l’exploitant. Dans une résidence gérée, le bail commercial peut offrir une certaine visibilité sur les revenus contractuels, mais cette visibilité reste conditionnée à la capacité du gestionnaire à honorer ses engagements. Un rendement locatif annoncé de 4 % ou 5 % ne doit donc jamais être assimilé à celui d’un placement financier garanti. L’investisseur supporte un risque immobilier, un risque de contrepartie lié à l’exploitant, ainsi qu’un risque de liquidité lors de la revente. Et contrairement à un placement financier diversifié, l’acquisition d’un seul appartement représente souvent une concentration importante de l’épargne sur un actif unique.
Les investisseurs en résidences gérées doivent-ils s’inquiéter ?
Il serait excessif de conclure que toutes les résidences gérées constituent de mauvais investissements. Certains exploitants disposent d’une activité solide et certains logements peuvent produire durablement des revenus satisfaisants. Les difficultés rencontrées dans les dossiers Zenitude et Réside Études rappellent néanmoins que la qualité de l’exploitant et les conditions du bail commercial sont au moins aussi importantes que l’avantage fiscal proposé. Pour un investisseur déjà propriétaire, il est essentiel de surveiller la situation financière de l’exploitant, les échéances du bail et les conditions de renouvellement des loyers. En cas de difficultés, les documents de commercialisation, les simulations de rentabilité, les échanges avec le conseiller et les contrats de financement peuvent devenir déterminants pour comprendre les engagements pris et, éventuellement, faire valoir ses droits.
Le véritable risque des résidences LMNP : avoir acheté trop cher un rendement présenté comme sécurisé
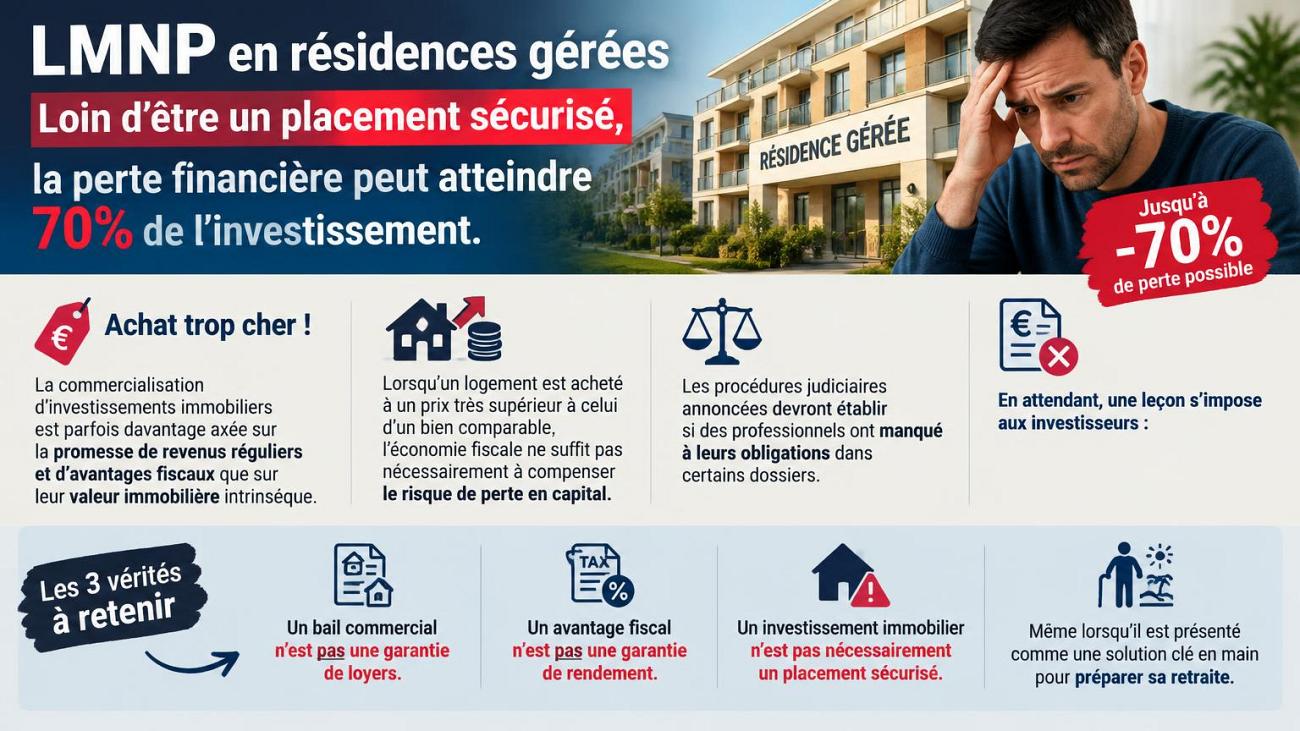
Le contentieux engagé par Goethe Avocats dépasse la seule question des exploitants en difficulté. Il pose celle de la commercialisation d’investissements immobiliers parfois vendus davantage sur la promesse de revenus réguliers et d’avantages fiscaux que sur leur valeur immobilière intrinsèque. Lorsqu’un logement est acheté à un prix très supérieur à celui d’un bien comparable, l’économie fiscale ne suffit pas nécessairement à compenser le risque de perte en capital. Les procédures judiciaires annoncées devront établir si des professionnels ont manqué à leurs obligations dans certains dossiers. En attendant, une leçon s’impose aux investisseurs : un bail commercial n’est pas une garantie de loyers, un avantage fiscal n’est pas une garantie de rendement et un investissement immobilier n’est pas nécessairement un placement sécurisé. Même lorsqu’il est présenté comme une solution clé en main pour préparer sa retraite.