RealT (RealToken) : faillite annoncée de l’investissement en immobilier fractionné, près de 14.000 français piégés ?

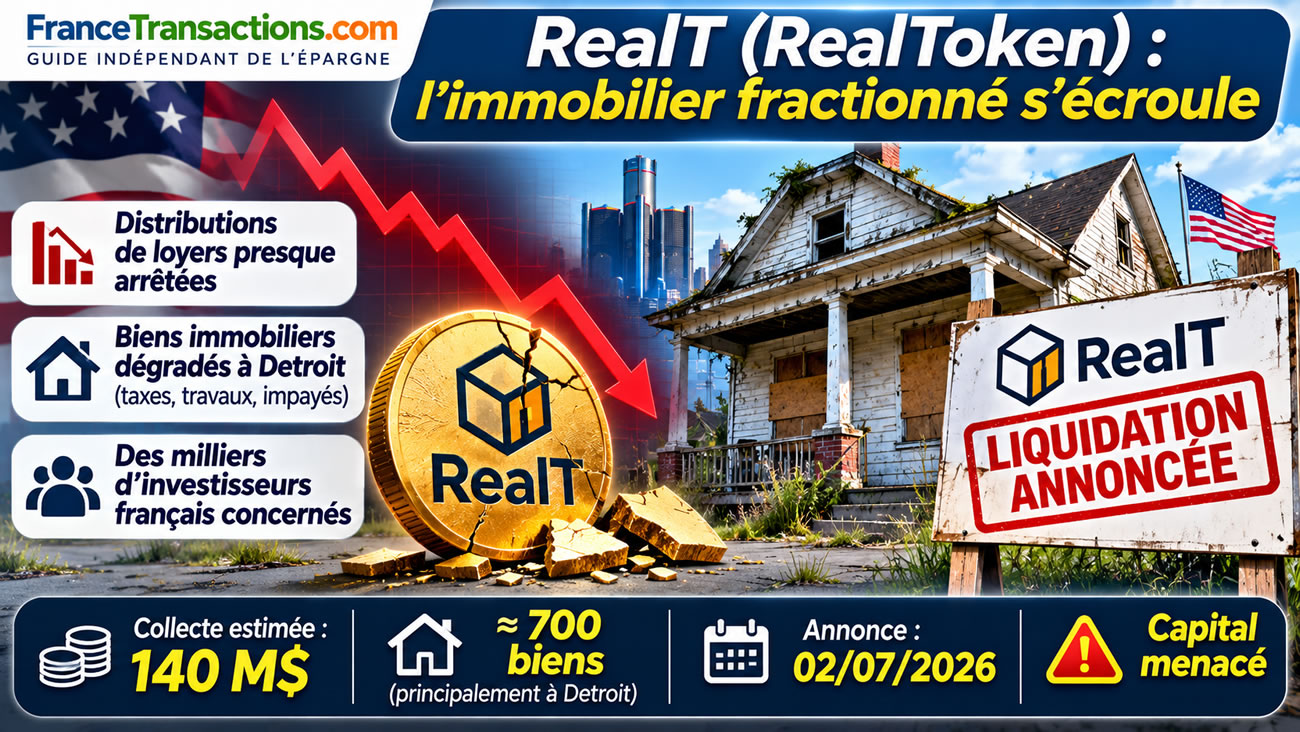
RealT, l’une des plateformes emblématiques de l’investissement immobilier fractionné utilisant la blockchain, est au bord du naufrage. Après avoir collecté environ 140 millions de dollars auprès d’investisseurs internationaux, notamment français, pour financer des centaines de logements américains, la société a annoncé en juillet 2026 son intention de liquider son patrimoine immobilier. Les versements de loyers, qui constituaient le principal argument commercial de la plateforme, ont été presque totalement interrompus. Derrière les promesses de rendement et la technologie blockchain, les investisseurs découvrent une réalité bien plus classique : des biens immobiliers dégradés, des impôts fonciers impayés, des difficultés de gestion locative et des procédures judiciaires. L’effondrement de RealT rappelle que la tokenisation ne supprime aucun des risques de l’investissement immobilier. Elle peut même en ajouter de nouveaux, notamment lorsque les épargnants ne détiennent pas directement les biens et ne maîtrisent pas leur gestion.
RealT : le rêve de l’immobilier américain accessible à partir de quelques dizaines de dollars
Fondée en 2019 par les frères Jean-Marc et Rémy Jacobson, RealT proposait aux particuliers d’investir dans l’immobilier locatif américain en achetant des jetons numériques, appelés tokens. Chaque bien était généralement détenu par une société américaine spécifique, dont les droits économiques étaient représentés par des jetons échangeables sur une blockchain. Les investisseurs pouvaient ainsi acquérir une petite fraction économique d’une maison ou d’un immeuble, sans devoir acheter le logement entier. La plateforme mettait en avant des rendements locatifs attractifs, parfois annoncés entre 6 % et 16 % par an, et des distributions hebdomadaires de revenus, généralement en stablecoins. Ce fonctionnement avait séduit des milliers d’investisseurs attirés par la simplicité apparente du dispositif, la diversification géographique et la possibilité d’accéder au marché immobilier américain avec un faible capital de départ.
140 millions de dollars collectés : un développement spectaculaire
Selon les informations publiées par le média local américain Outlier Media, RealT aurait collecté environ 140 millions de dollars en commercialisant des tokens immobiliers auprès d’investisseurs internationaux. Le groupe disposait d’un patrimoine de plusieurs centaines de biens, principalement situés à Detroit, dans le Michigan. La plateforme avait particulièrement séduit les investisseurs francophones, notamment grâce à une communication accessible en français et à des rendements affichés supérieurs à ceux de nombreux placements immobiliers traditionnels. Mais le nombre de tokens commercialisés et le montant total collecté ne suffisent pas à déterminer la valeur réelle du patrimoine restant : celle-ci dépend notamment de l’état des logements, de leur occupation, des dettes attachées aux sociétés propriétaires et des conditions de vente.
Detroit : des logements dégradés, des taxes impayées et des locataires abandonnés
Les difficultés de RealT se sont cristallisées à Detroit, ville où la plateforme avait constitué une part importante de son portefeuille immobilier. Les enquêtes menées par Outlier Media ont révélé des problèmes récurrents d’entretien, des logements vacants, des réparations non effectuées et des plaintes de locataires confrontés à des conditions d’habitation dégradées. La société et les entités associées faisaient également face à des millions de dollars d’impôts fonciers, de factures et de pénalités impayés, selon les informations publiées dans le cadre du contentieux local. Certains logements risquaient des procédures de saisie fiscale, tandis que d’autres nécessitaient des travaux importants. Ces problèmes ne concernent pas uniquement les investisseurs : les habitants des logements concernés ont eux aussi subi les conséquences de la dégradation de la gestion immobilière.
La ville de Detroit engage une procédure judiciaire contre RealT
La municipalité de Detroit a engagé une importante procédure judiciaire contre des sociétés liées à RealT, en raison notamment de manquements présumés aux obligations d’entretien et de conformité des logements. Cette action a entraîné des restrictions sur l’utilisation des loyers collectés, avec l’objectif de réserver certaines sommes aux réparations nécessaires. En avril 2026, un accord a placé le portefeuille immobilier concerné sous le contrôle d’un fiduciaire spécial, Charles Bullock, chargé de superviser la gestion des actifs et les interventions nécessaires. Les dirigeants de RealT ont contesté certains aspects de la gestion du dossier et ont notamment imputé une partie de leurs difficultés financières aux restrictions imposées dans le cadre du contentieux. La procédure illustre néanmoins une réalité essentielle : même lorsqu’un immeuble est représenté par des tokens numériques, il reste soumis aux obligations juridiques, fiscales et administratives du territoire où il se trouve.
Les loyers ne sont plus versés : la promesse de revenus réguliers disparaît
Le versement hebdomadaire de revenus constituait l’un des arguments commerciaux les plus séduisants de RealT. Les investisseurs pouvaient suivre les paiements reçus en stablecoins et avaient ainsi l’impression de détenir un placement générant des revenus réguliers. Mais lorsque les loyers ne sont plus encaissés, que les dépenses augmentent ou que les comptes sont soumis à des restrictions judiciaires, les distributions peuvent être suspendues. En mars 2026, Outlier Media rapportait que RealT avait interrompu la quasi-totalité des versements hebdomadaires aux investisseurs. Cette interruption remet directement en cause l’intérêt économique du placement pour les épargnants qui comptaient sur ces revenus. Un rendement locatif annoncé n’est jamais garanti : il dépend de loyers effectivement encaissés, diminués de l’ensemble des charges et des dépenses nécessaires à la conservation du patrimoine.
Juillet 2026 : RealT annonce la liquidation de son patrimoine immobilier
Le 2 juillet 2026, lors d’une communication avec les investisseurs, Jean-Marc Jacobson a annoncé l’intention de procéder à une liquidation volontaire et de vendre les actifs immobiliers du groupe. Cette annonce, rapportée par Outlier Media le 16 juillet, marque un tournant majeur : le modèle de détention et de distribution des loyers ne semblait plus pouvoir fonctionner dans les conditions antérieures. Toutefois, il convient de distinguer cette déclaration d’une faillite judiciairement prononcée. À la mi-juillet, les autorités municipales indiquaient qu’aucune démarche judiciaire concrétisant cette annonce n’avait encore été déposée dans le dossier de Detroit. Une recherche publique actualisée au 13 novembre 2026 ne permettait toujours pas de confirmer l’ouverture d’une procédure de faillite américaine. La liquidation annoncée, son calendrier et les modalités de remboursement des détenteurs de tokens restent donc entourés d’incertitudes.
Les investisseurs risquent-ils de perdre tout leur capital ?
Le risque de perte en capital est désormais majeur pour les détenteurs de tokens RealT, mais il serait prématuré d’affirmer que tous les investissements sont définitivement perdus. La récupération éventuelle de fonds dépendra de la valeur des biens effectivement vendus, des créances prioritaires, des impôts impayés, des frais de procédure, des dépenses de remise en état et des droits attachés aux différentes sociétés immobilières. Un bien acquis à un prix donné peut être revendu beaucoup moins cher si son état s’est fortement dégradé ou s’il fait l’objet de contentieux. De plus, les investisseurs ne disposent pas nécessairement d’un droit direct sur l’immeuble : leurs droits dépendent des documents juridiques associés aux tokens. La valeur résiduelle des actifs ne peut donc pas être assimilée au montant qui sera finalement remboursé aux particuliers.
Immobilier fractionné : être détenteur de tokens ne signifie pas être propriétaire de la maison
C’est probablement la leçon la plus importante de cette affaire. Dans un investissement immobilier traditionnel, l’acquéreur détient un droit de propriété directement attaché à un bien, dans les conditions prévues par le droit local. Dans un montage tokenisé comme celui de RealT, l’investisseur acquiert des droits économiques ou sociaux liés à une structure juridique détenant l’immeuble. Le token ne constitue pas, à lui seul, un titre de propriété immobilière. La blockchain peut enregistrer et faciliter le transfert de droits numériques, mais elle ne garantit ni la solvabilité de la société propriétaire, ni l’entretien du logement, ni la priorité de l’investisseur sur les autres créanciers. Les droits exacts varient selon les documents contractuels et les sociétés concernées. En cas de liquidation, cette architecture peut compliquer considérablement les démarches des investisseurs.
Des tokens qui peuvent perdre leur valeur même si les immeubles existent toujours
L’existence physique des maisons ne garantit pas la valeur des tokens. Une société immobilière peut posséder un bien dont la valeur est entièrement absorbée par ses dettes, ses obligations fiscales ou ses coûts de remise en état. Par ailleurs, lorsqu’une plateforme connaît une crise de confiance, les acheteurs de tokens peuvent disparaître du marché secondaire. Un investisseur qui souhaite vendre rapidement ses jetons peut alors se retrouver sans contrepartie, ou devoir accepter une décote importante. Le prix affiché sur une plateforme d’échange ne constitue pas nécessairement une estimation fiable de la valeur réalisable du patrimoine immobilier sous-jacent. Cette situation met en évidence un risque souvent sous-estimé de l’immobilier fractionné : la liquidité promise par la technologie ne crée pas automatiquement un marché liquide pour les actifs.
Pourquoi des rendements immobiliers élevés peuvent-ils masquer des risques considérables ?
Un rendement locatif élevé peut correspondre à une véritable opportunité, mais également rémunérer des risques importants. Dans certaines zones de Detroit, les prix d’acquisition des logements sont relativement faibles, ce qui peut produire des rendements bruts attractifs. Toutefois, les taxes foncières, les assurances, les impayés, les périodes de vacance, les frais de gestion, les travaux et les éventuelles procédures judiciaires peuvent absorber une part considérable des loyers. Une maison achetée à bas prix peut nécessiter des réparations représentant plusieurs années de revenus locatifs. Les investisseurs doivent donc distinguer le rendement brut annoncé du rendement net réellement encaissé, et surtout du rendement total intégrant l’évolution de la valeur du bien. Le cas RealT démontre qu’une succession de distributions régulières ne prouve pas, à elle seule, la rentabilité durable d’un investissement.
Immobilier fractionné : le risque de gestion est aussi important que le risque immobilier
L’immobilier fractionné repose souvent sur une délégation presque totale de la gestion. Les investisseurs ne choisissent pas directement les locataires, ne supervisent pas les travaux et ne disposent généralement pas des mêmes moyens de contrôle qu’un propriétaire immobilier traditionnel. Ils dépendent de la qualité des informations communiquées par la plateforme et de la capacité de ses gestionnaires à entretenir les biens. Lorsque les investisseurs sont très nombreux et détiennent chacun une petite fraction économique des actifs, leur capacité individuelle à intervenir devient particulièrement limitée. L’exemple de RealT rappelle qu’il faut analyser non seulement la qualité des immeubles, mais aussi la gouvernance, les conflits d’intérêts éventuels, la transparence comptable, les audits et les mécanismes prévus en cas de défaillance de l’opérateur.
Des milliers d’investisseurs français concernés
La communauté française représentait une part importante des investisseurs RealT. Selon les estimations relayées par plusieurs publications et cabinets d’avocats, le nombre de détenteurs français de tokens pourrait atteindre plusieurs milliers, certaines estimations évoquant environ 14 000 personnes. Ce chiffre doit toutefois être considéré avec prudence, faute de registre public exhaustif et indépendant permettant de le confirmer. Des investisseurs ont commencé à se regrouper afin d’examiner les recours juridiques envisageables. Le cabinet d’avocats français Delomel a notamment organisé une démarche collective. Une plainte pénale a été rapportée par la presse française, mais son dépôt et son éventuelle instruction ne doivent pas être confondus avec une décision de justice établissant des responsabilités. Les dirigeants et les sociétés concernées bénéficient de la présomption d’innocence.
Que peuvent faire les investisseurs ayant acheté des tokens RealT ?
Les investisseurs concernés ont intérêt à conserver l’intégralité des documents relatifs à leurs acquisitions : confirmations d’achat, contrats associés aux tokens, références des sociétés immobilières, historiques de transactions blockchain, relevés de distributions de loyers, courriels et communications de la plateforme. Il est également important d’identifier précisément les entités juridiques auxquelles les investissements sont rattachés, car les droits et les recours peuvent différer d’une société à l’autre. Les personnes envisageant une action collective doivent examiner les conditions et les coûts des démarches proposées, ainsi que les possibilités réelles d’exécution d’une éventuelle décision française contre des entités américaines. Enfin, toute proposition de récupération immédiate des fonds contre paiement préalable de frais doit être considérée avec la plus grande prudence.
RealT : une faillite de la blockchain ou un échec de l’investissement immobilier ?
L’affaire RealT ne démontre pas que toute tokenisation immobilière serait vouée à l’échec. La technologie blockchain peut faciliter la tenue de registres, la distribution de revenus ou les transferts de droits. En revanche, elle ne remplace ni une gestion immobilière compétente, ni des contrôles financiers, ni une structure juridique protectrice. Les difficultés observées chez RealT relèvent largement de problèmes traditionnels : qualité du patrimoine, entretien, trésorerie, fiscalité locale, contentieux et gouvernance. La technologie n’a pas empêché ces risques de se matérialiser. Elle a même pu contribuer à donner aux investisseurs une impression de simplicité et de liquidité qui ne correspondait pas nécessairement à la réalité économique des biens détenus.
L’immobilier fractionné n’est pas une SCPI, et encore moins un livret d’épargne
La comparaison avec les SCPI françaises permet de mieux comprendre les différences. Une SCPI est un véhicule immobilier collectif encadré par une réglementation spécifique, géré par une société de gestion agréée, avec des obligations de valorisation et d’information. Elle reste exposée à des risques importants, notamment de perte en capital et de liquidité. L’immobilier fractionné tokenisé peut reposer sur des structures juridiques très différentes, parfois situées à l’étranger, avec des protections et des obligations d’information qui ne sont pas équivalentes. Il serait donc trompeur de présenter ces investissements comme de simples alternatives numériques aux SCPI, ou comme des placements d’épargne à revenus réguliers comparables à un compte bancaire. Avant d’investir, il faut comprendre précisément la nature juridique des droits acquis et le cadre réglementaire applicable.
Le véritable risque : une chaîne d’intermédiaires difficile à contrôler
Dans un investissement fractionné, plusieurs acteurs peuvent intervenir entre l’épargnant et le bien immobilier : plateforme commerciale, société propriétaire, gestionnaire locatif, prestataires techniques, administrateurs des tokens et opérateurs du marché secondaire. Chaque intermédiaire introduit potentiellement des coûts, des dépendances et des risques supplémentaires. L’investisseur peut ainsi se retrouver exposé à une chaîne de décisions qu’il ne maîtrise pas, alors même qu’il supporte économiquement les pertes. Une structure transparente devrait permettre d’identifier facilement le propriétaire juridique de chaque immeuble, les dettes associées, les revenus effectivement encaissés, les frais supportés et les droits des investisseurs en cas de liquidation. L’absence de telles informations doit constituer un signal d’alerte.
RealT : un avertissement pour tous les placements immobiliers à rendement élevé
Le naufrage annoncé de RealT dépasse largement le seul univers des cryptomonnaies. Il rappelle aux épargnants que les rendements immobiliers élevés ne sont jamais gratuits et que la fragmentation d’un investissement ne réduit pas nécessairement son risque. Acheter une petite fraction de cent maisons mal gérées ne garantit pas une meilleure sécurité que détenir une seule maison correctement entretenue. La diversification peut limiter certains risques spécifiques, mais elle ne protège pas contre une défaillance commune de l’opérateur, une mauvaise gestion généralisée ou un montage juridique insuffisamment protecteur. Les investisseurs doivent donc examiner la solidité des structures, la réalité des revenus, les conditions de sortie et la possibilité de récupérer leur capital dans un scénario défavorable.
RealT : la fin des illusions sur l’immobilier tokenisé ?
RealT avait contribué à populariser l’idée d’un investissement immobilier accessible, international et facilement fractionnable grâce à la blockchain. Quelques années plus tard, l’entreprise annonce la liquidation de ses actifs, les distributions de loyers ont presque disparu et de nombreux investisseurs s’interrogent sur la valeur de leurs jetons. Le montant final des pertes n’est pas encore établi et les modalités juridiques de liquidation restent à préciser. Mais une conclusion s’impose déjà : un actif immobilier tokenisé reste avant tout un investissement immobilier, soumis aux mêmes contraintes économiques et parfois à des risques juridiques supplémentaires. La blockchain peut faciliter l’achat d’une fraction économique d’un immeuble ; elle ne peut ni garantir la perception des loyers, ni empêcher la dégradation d’un logement, ni assurer le remboursement du capital. Pour les épargnants, l’affaire RealT constitue un rappel particulièrement sévère de cette réalité.
Sources des données
- Outlier Media – RealT annonce vouloir vendre plus de 700 propriétés à Detroit, 16 juillet 2026
- Outlier Media – Le modèle immobilier de RealT s’effondre, 17 mars 2026
- Michigan Public – RealT cède le contrôle de son portefeuille immobilier à un tiers, 2 mai 2026
- Le Courrier des Amériques – RealT entre en liquidation, 19 août 2026
- CrowdfundedWealth – RealT : examen des procédures et documents publics, actualisé le 13 novembre 2026
- Cabinet Kohen – RealT : liquidation volontaire et recours des investisseurs français